Un hotel puede tener cientos o incluso miles de activos distribuidos dentro de una misma operación.
Televisores, aires acondicionados, mobiliario, equipos de cocina, computadoras, equipos de lavandería, sistemas de seguridad, maquinaria, equipos de mantenimiento y muchos otros bienes forman parte de la infraestructura necesaria para atender diariamente a los huéspedes.
Todos tienen algo en común:
La empresa necesita mantener control sobre ellos durante toda su vida útil.
El reto aparece cuando la cantidad de activos aumenta, cambian de ubicación, son sustituidos o simplemente la información contable deja de coincidir con lo que realmente existe dentro del hotel.
Habitación 214: un televisor que ya no estaba ahí
Imaginemos un hotel que se prepara para iniciar la remodelación de uno de sus pisos.
Antes de comenzar los trabajos, Administración solicita un listado de los activos asignados a las habitaciones que serán intervenidas.
Contabilidad genera el auxiliar.
Según el registro, la habitación 214 tiene asignado un televisor adquirido cuatro años atrás.
El equipo de mantenimiento llega a la habitación.
El televisor está ahí.
Pero el número de identificación no coincide.
Después de investigar, descubren que meses atrás el televisor original presentó una falla. Para solucionar rápidamente la situación y no afectar la disponibilidad de la habitación, se trasladó temporalmente un equipo desde otra habitación.
El televisor averiado fue enviado a revisión.
Posteriormente se instaló otro equipo.
La operación continuó normalmente.
Pero la información nunca terminó de actualizarse.
Para el huésped nunca existió un problema.
Para la gestión de activos, sí.
Un pequeño movimiento puede generar una gran diferencia
Situaciones como esta no necesariamente son producto de una mala administración.
Son consecuencia de la dinámica propia de una operación hotelera.
Una habitación no puede permanecer fuera de servicio innecesariamente porque un activo falló. Mantenimiento necesita responder rápidamente. Los equipos se sustituyen, algunos se trasladan y otros llegan temporalmente mientras se realiza una reparación.
El problema aparece cuando el movimiento físico ocurre, pero la información no se mueve con el activo.
Meses después, durante un inventario, pueden comenzar a aparecer diferencias:
El activo está registrado en una habitación, pero físicamente se encuentra en otra.
Un equipo fue sustituido, pero el anterior continúa apareciendo en el auxiliar.
Un activo existe físicamente, pero su identificación no permite relacionarlo fácilmente con el registro contable.
Un equipo continúa funcionando aunque contablemente ya se encuentra totalmente depreciado.
O un activo fue retirado durante una remodelación y todavía forma parte de los registros.
Individualmente pueden parecer situaciones menores.
Cuando se multiplican por decenas de habitaciones, diferentes pisos y múltiples áreas operativas, el problema adquiere otra dimensión.
Un hotel no tiene activos únicamente en sus habitaciones
Cuando pensamos en activos hoteleros es fácil imaginar una cama, un televisor o un aire acondicionado.
Sin embargo, la operación es mucho más amplia.
Una estructura de control puede incluir activos ubicados en:
Habitaciones: televisores, mobiliario, equipos de climatización y otros bienes.
Recepción y áreas administrativas: computadoras, impresoras, mobiliario y equipos tecnológicos.
Restaurantes y cocinas: hornos, cámaras de refrigeración, equipos de preparación, mobiliario y otros equipos especializados.
Lavandería: lavadoras industriales, secadoras, planchadoras y equipos auxiliares.
Mantenimiento: herramientas y maquinaria utilizadas para conservar las instalaciones.
Áreas comunes: mobiliario, equipos audiovisuales, sistemas de climatización y otros bienes.
Gimnasios, spas y zonas recreativas: equipos especializados que también requieren identificación y seguimiento.
Por esta razón, administrar los activos de un hotel mediante una única lista puede quedarse corto.
La organización necesita conocer no solamente qué posee, sino también dónde se encuentra cada activo y qué ha ocurrido con él.
De la compra a la habitación
El control debería comenzar desde que el activo ingresa a la organización.
Supongamos que el hotel adquiere 50 televisores para renovar varias habitaciones.
Desde una perspectiva de gestión, cada equipo debería poder identificarse adecuadamente y relacionarse con la información que corresponda: adquisición, características, identificación individual y ubicación.
Posteriormente, cada televisor es asignado.
Hotel → Edificio → Piso → Habitación → Activo.
A partir de ese momento comienza su historia dentro de la organización.
Puede permanecer durante años en la misma habitación.
Pero también puede trasladarse.
Puede necesitar una reparación.
Puede ser sustituido.
Puede cambiar de ubicación durante una remodelación.
Y eventualmente llegará el momento de retirarlo.
El registro inicial es solamente el comienzo del ciclo de vida del activo.
¿Activo contable o activo que requiere control?
Existe además una consideración importante.
No necesariamente todos los bienes utilizados por un hotel tendrán el mismo tratamiento contable.
La NIC 16 establece los principios para reconocer propiedades, planta y equipo, incluyendo que sea probable que los beneficios económicos futuros asociados con el elemento fluyan hacia la entidad y que su costo pueda medirse de forma fiable.
La propia norma reconoce que se requiere juicio para determinar qué constituye una unidad de propiedad, planta y equipo.
Por esta razón, las organizaciones deben establecer políticas y criterios adecuados para determinar cuáles adquisiciones se reconocen como activos.
Pero existe otra perspectiva: el control operativo.
Un artículo puede requerir identificación y seguimiento por razones operativas, de custodia o control interno aun cuando su tratamiento contable deba analizarse de acuerdo con las políticas y circunstancias particulares de la organización.
Esto hace importante diferenciar entre contabilizar un activo y gestionar los bienes de la operación.
El inventario físico como punto de encuentro
Volvamos al hotel de nuestra historia.
Durante la remodelación se identificaron diferencias entre algunas habitaciones y el auxiliar.
La administración decide entonces ampliar la revisión.
El inventario físico se convierte en el punto donde dos realidades deben encontrarse:
Lo que indican los registros.
Lo que realmente existe en el hotel.
El proceso permite confirmar la existencia de los activos y verificar aspectos como su identificación y ubicación.
Pero realizar un inventario no debería convertirse simplemente en generar otra hoja de cálculo.
Su verdadero valor aparece cuando las diferencias detectadas se investigan, corrigen y posteriormente se mantienen actualizadas.
De lo contrario, el siguiente inventario encontrará nuevamente los mismos problemas.
La importancia de la trazabilidad
Supongamos ahora que el televisor de nuestra habitación 214 vuelve a cambiar de ubicación.
Con un adecuado sistema de gestión, el movimiento puede registrarse.
De esta manera, la información no solamente indica dónde está actualmente el activo.
También puede existir evidencia de su historial.
Esa trazabilidad resulta especialmente útil en operaciones donde los activos pueden moverse entre habitaciones, departamentos o instalaciones.
El objetivo deja de ser únicamente responder:
“¿Dónde está este activo?”
Y permite responder también:
“¿Qué ha ocurrido con este activo desde que ingresó al hotel?”
La información contable también forma parte de la historia
El control físico no debería existir completamente separado de la información financiera.
Los elementos de propiedades, planta y equipo que cumplen los criterios de reconocimiento se miden inicialmente al costo bajo NIC 16. La norma también establece principios relacionados con su medición posterior y depreciación.
Por eso, una gestión integral debería permitir relacionar la identificación física con información relevante para los procesos contables.
Esto resulta especialmente importante cuando se realizan conciliaciones.
Un inventario puede indicar que físicamente existen 500 activos de determinada categoría.
El auxiliar puede indicar otra cantidad.
Y las cuentas contables representar determinados saldos.
La conciliación busca identificar y analizar esas diferencias.
El objetivo no debería ser mantener tres versiones de la realidad, sino procurar que la información física y contable pueda relacionarse y explicarse adecuadamente.
Remodelaciones: un momento crítico para el control
En el sector hotelero existe además un escenario particularmente interesante: las remodelaciones.
Renovar habitaciones puede implicar retirar mobiliario, sustituir televisores, cambiar sistemas de climatización, reemplazar componentes y realizar mejoras sobre las instalaciones.
Desde el punto de vista contable, no todos estos desembolsos necesariamente reciben el mismo tratamiento.
NIC 16 establece que los costos del mantenimiento cotidiano se reconocen normalmente como gasto cuando se incurren, mientras que determinadas sustituciones pueden incorporarse al importe en libros cuando cumplen los criterios de reconocimiento correspondientes; la parte sustituida debe darse de baja conforme a la norma.
Por eso una remodelación no debería analizarse únicamente como un proyecto operativo.
También puede convertirse en un momento importante para revisar qué activos permanecen, cuáles se trasladan, cuáles se sustituyen y cuáles deben retirarse de los registros.
Cuando Excel comienza a quedarse corto
Una hoja de cálculo puede ser una excelente herramienta.
Sin embargo, existe una diferencia entre almacenar información y administrar el ciclo de vida de cientos o miles de activos.
Cuando comienzan a existir múltiples ubicaciones, responsables, movimientos, fotografías, documentos, inventarios y registros históricos, mantener la trazabilidad mediante archivos independientes se vuelve cada vez más complejo.
Especialmente si varias personas necesitan interactuar con la información.
Aquí es donde un software especializado comienza a aportar valor.
No porque elimine la necesidad de controles internos.
Sino porque proporciona una estructura para ejecutarlos.
Tecnología aplicada a la gestión de activos hoteleros
Imagine nuevamente el inventario del hotel.
El encargado llega a la habitación 214.
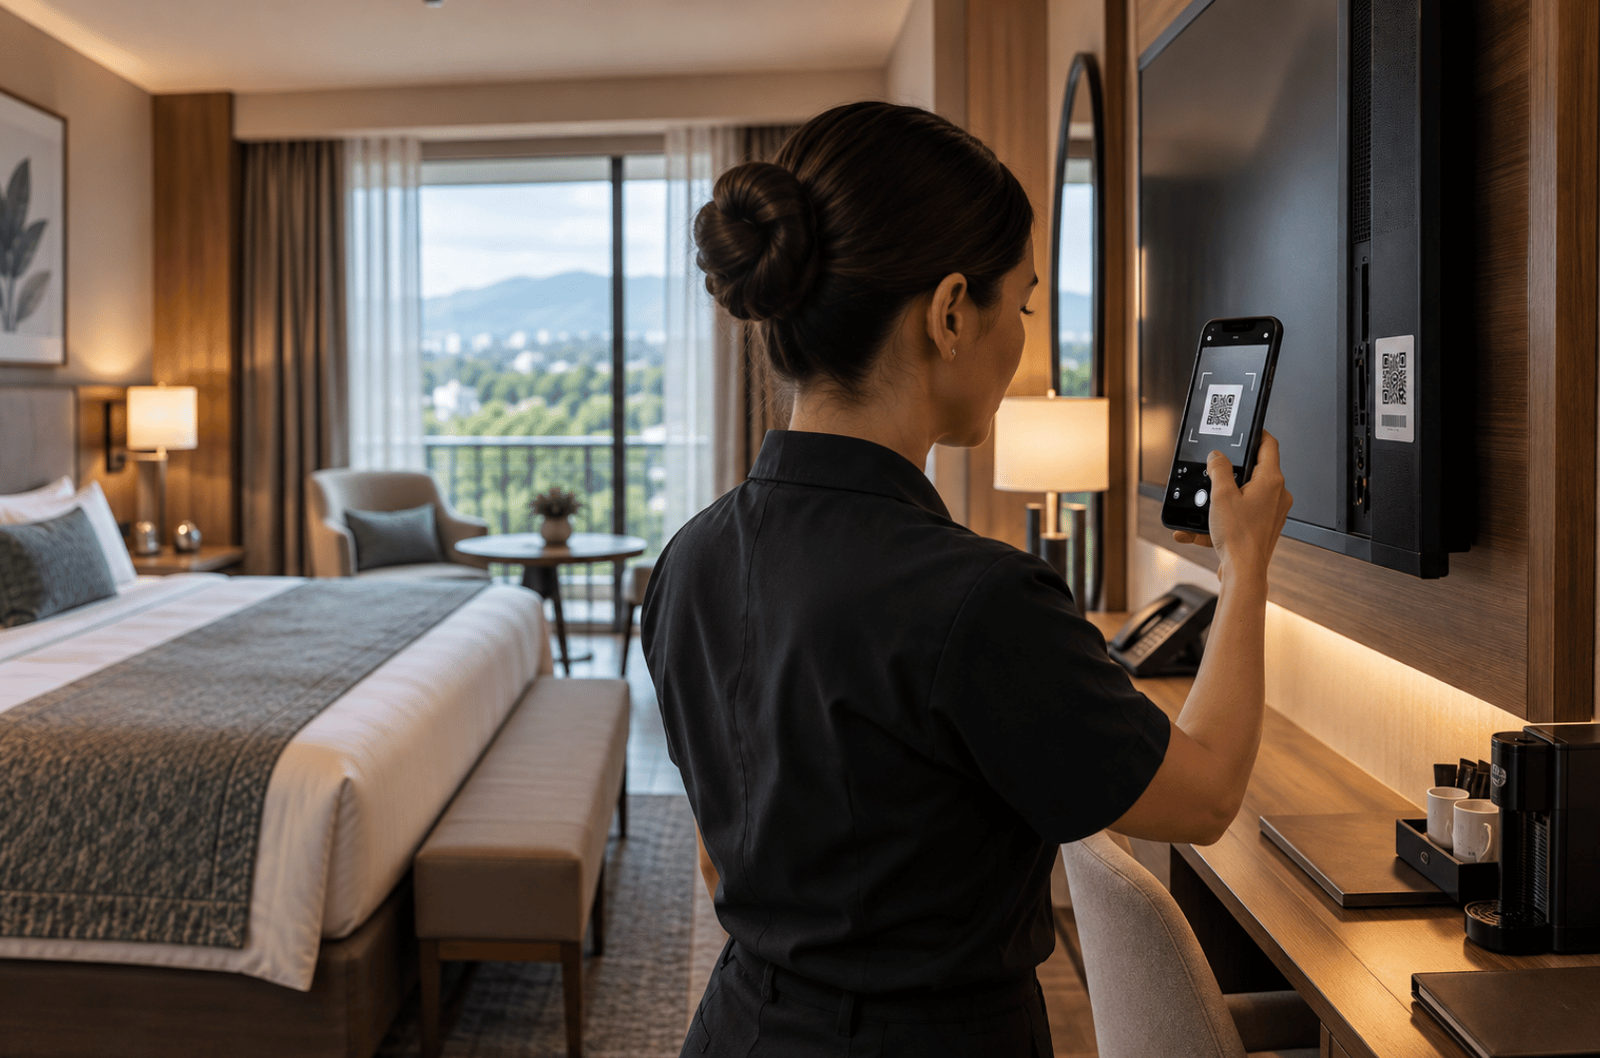
En lugar de buscar el activo manualmente en una hoja de cálculo, utiliza su teléfono para escanear su identificación.
El sistema reconoce el activo.
Puede validar que corresponda a esa ubicación y continuar con el levantamiento.
Si posteriormente el equipo cambia de habitación, el movimiento puede reflejarse en su registro.
Así, la tecnología conecta el activo físico con su información.
Y conforme el proceso se repite en habitaciones, cocinas, lavanderías, oficinas y áreas comunes, la organización construye una base de información mucho más útil para su gestión.
Savanah: gestión de activos fijos para operaciones que necesitan trazabilidad
En Quarzein Technologies desarrollamos Savanah, una solución especializada en gestión de activos fijos.
Savanah permite centralizar la información física y contable de los activos y apoyar procesos como identificación, plaqueo, ubicación, asignación de responsables, inventarios físicos, conciliación, depreciaciones y generación de reportes.
Mediante dispositivos móviles, los procesos de inventario pueden realizarse directamente en las diferentes áreas de la organización, facilitando la identificación y validación de los activos.
En una operación hotelera, esto permite construir una estructura de control que acompañe la realidad del negocio:
Hotel → Área → Habitación → Activo.
Porque gestionar correctamente los activos de un hotel no consiste únicamente en saber cuánto costaron.
Consiste en mantener información confiable sobre ellos desde el momento en que ingresan hasta el momento en que salen de la operación.